Domain modellauto-datenbank.de kaufen?
Wir ziehen mit dem Projekt
modellauto-datenbank.de um.
Sind Sie am Kauf der Domain
modellauto-datenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain modellauto-datenbank.de kaufen?
Was ist ein Arbitrage-Bot?
Ein Arbitrage-Bot ist ein automatisiertes Handelssystem, das darauf abzielt, von Preisunterschieden auf verschiedenen Handelsplattformen zu profitieren. Der Bot überwacht kontinuierlich die Preise für bestimmte Vermögenswerte und führt automatisch Kauf- und Verkaufsaufträge aus, um Gewinne aus den Preisunterschieden zu erzielen. Durch die Nutzung von Geschwindigkeit und Automatisierung kann ein Arbitrage-Bot potenziell profitabel sein, da er in der Lage ist, Handelsmöglichkeiten schneller zu erkennen und auszunutzen als menschliche Händler. **
Was ist Arbitrage und wie wird sie im Handel angewendet?
Arbitrage ist die gleichzeitige Kauf und Verkauf eines Vermögenswerts auf verschiedenen Märkten, um von Preisunterschieden zu profitieren. Im Handel wird Arbitrage genutzt, um risikofreie Gewinne zu erzielen, indem man die Preisdifferenzen zwischen verschiedenen Märkten ausnutzt. Arbitrageure suchen nach ineffizienten Märkten, um schnell und effizient Gewinne zu erzielen. **

Ähnliche Suchbegriffe für Arbitrage
Top-Angebote
Produkte zum Begriff Arbitrage:
-
Bewertung unbedingter börsengehandelter Zins-Derivate und Analyse von Arbitrage-Gewinnmöglichkeiten mit Hilfe von Arbitrage-Signalen, Taschenbuch vonBewertung Unbedingter Börsengehandelter Zins-derivate Und Analyse Von Arbitrage-gewinnmöglichkeiten Mit Hilfe Von Arbitrage-signalen, Taschenbuch Von Uwe A. Giegold, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-53311-6,...132,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
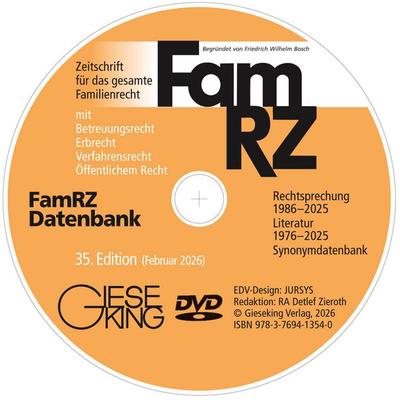
Various Publishers, Zeitschriften Abo, FamRZ DatenbankDie FamRZ Datenbank bietet ein umfassendes Zeitschriften-Abo, das sich auf das Familienrecht spezialisiert hat. Dieses Produkt liefert den Volltext der letzten 39 Jahrgänge der renommierten Zeitschrift FamRZ, die sich mit Betreuungsrecht, Erbrecht, Verfahrensrecht und öffentlichem Recht auseinandersetzt. Die Datenbank ist auf DVD verfügbar und ermöglicht den Zugriff auf eine authentische Sammlung juristischer Fachinformationen. Dank der eingehenden Verschlagwortung und einer Synonymdatenbank können Nutzer schnell und präzise relevante Informationen finden. Die komfortablen Suchfunktionen erleichtern die Navigation durch die umfangreichen Inhalte, während die Offline-Verfügbarkeit eine unabhängige Nutzung ohne Internetzugang ermöglicht. Die FamRZ Datenbank ist technisch sicher und stets nachhaltig verfügbar, was sie zu einer zuverlässigen Ressource für Fachleute im Familienrecht macht. Dieses Produkt bietet eine einzigartige Kombination aus historischer Tiefe und moderner Suchtechnologie, die den Zugang zu juristischen Informationen effizient und benutzerfreundlich gestaltet.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbitrage Theory in Continuous Time, Fachbücher von Tomas Björk"Arbitrage Theory in Continuous Time" ist ein umfassendes Fachbuch, das sich mit der Preisgestaltung und Absicherung von finanziellen Derivaten befasst. In der vierten Auflage wird die Verbindung zwischen mathematischen Prinzipien und wirtschaftlichen Anwendungen weiter vertieft. Das Buch konzentriert sich auf die probabilistische Theorie der Arbitrage-Preissetzung in kontinuierlicher Zeit und behandelt dabei auch die stochastische optimale Steuerungstheorie sowie die Theorie des optimalen Stoppens. Es richtet sich an Studierende der Wirtschaftswissenschaften und Mathematik auf Graduatenniveau und bietet eine solide mathematische Grundlage, ergänzt durch intuitive wirtschaftliche Argumente. Jedes neue Konzept wird durch ein gelöstes Beispiel veranschaulicht, und die zahlreichen Übungen sowie weiterführenden Leseempfehlungen in jedem Kapitel fördern das Verständnis. Die vierte Auflage enthält neue Kapitel zu unvollständigen Märkten und behandelt Themen wie die Esscher-Transformation und die minimale Martingalmessung. Zudem wird die dynamische Gleichgewichtstheorie ausführlich behandelt, was das Buch zu einer wertvollen Ressource für Studierende und Fachleute macht.75,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Arbitrage und wie funktioniert sie in verschiedenen Finanzmärkten?
Arbitrage ist die Praxis, von Preisunterschieden für das gleiche Gut in verschiedenen Märkten zu profitieren. Es funktioniert, indem Händler das Gut zu einem niedrigeren Preis in einem Markt kaufen und zu einem höheren Preis in einem anderen Markt verkaufen. Arbitrage gleicht die Preise in verschiedenen Märkten aus und trägt zur Effizienz des Finanzsystems bei. **
-
Welche Filteroptionen gibt es, um die Suche nach Informationen in einer Datenbank zu verfeinern?
Die Filteroptionen umfassen beispielsweise die Sortierung nach Datum, Kategorie oder Autor. Zudem können Suchbegriffe eingegeben werden, um gezielt nach bestimmten Informationen zu suchen. Auch die Möglichkeit, nach bestimmten Dateiformaten oder Schlagwörtern zu filtern, kann die Suche verfeinern. **
-
Was sind die wichtigsten Methoden für die Informationsrückgewinnung in der Datenbank-Recherche?
Die wichtigsten Methoden für die Informationsrückgewinnung in der Datenbank-Recherche sind die Verwendung von Suchbegriffen und -phrasen, die Anwendung von Filtern und Sortierfunktionen sowie die Nutzung von Booleschen Operatoren wie AND, OR und NOT. Durch die Kombination dieser Methoden können relevante Informationen effizient aus der Datenbank extrahiert werden. Es ist wichtig, die Suchstrategie kontinuierlich zu überprüfen und anzupassen, um die bestmöglichen Ergebnisse zu erzielen. **
-
Was sind die potenziellen Vorteile und Risiken von Arbitrage im Finanzbereich?
Potenzielle Vorteile von Arbitrage im Finanzbereich sind die Möglichkeit, risikofreie Gewinne zu erzielen, die Effizienz der Märkte zu verbessern und Preisdifferenzen auszunutzen. Potenzielle Risiken sind hohe Transaktionskosten, begrenzte Liquidität und das Risiko von plötzlichen Marktbewegungen, die die Arbitrageposition negativ beeinflussen können. Es ist wichtig, eine gründliche Analyse und Risikomanagementstrategien zu verwenden, um die potenziellen Vorteile von Arbitrage zu maximieren und die Risiken zu minimieren. **


Wie kann ich eine HTML-Suche ohne Datenbank implementieren?
Eine Möglichkeit, eine HTML-Suche ohne Datenbank zu implementieren, besteht darin, eine statische Datei oder eine Liste von Dateinamen zu erstellen, die durchsucht werden sollen. Du kannst dann JavaScript verwenden, um die Eingabe des Benutzers mit den Dateinamen abzugleichen und die entsprechenden Ergebnisse anzuzeigen. Eine andere Möglichkeit besteht darin, eine externe API zu nutzen, um die Suchfunktion zu implementieren, indem du die API-Anfragen mit den Suchparametern des Benutzers durchführst und die Ergebnisse auf deiner Webseite anzeigst. **
Suche eine webbasierte Lagerverwaltung mit einer einfachen SQL-Datenbank.
Eine mögliche Lösung für eine webbasierte Lagerverwaltung mit einer einfachen SQL-Datenbank ist "phpMyInventory". Es ist eine Open-Source-Software, die auf PHP und MySQL basiert und grundlegende Funktionen wie Bestandsverfolgung, Bestellverwaltung und Berichterstellung bietet. Es kann einfach an individuelle Anforderungen angepasst werden und ist für kleine bis mittlere Unternehmen geeignet. **
Top-Angebote
Produkte zum Begriff Arbitrage:
-
Arbitrage, DVDSeine Frau Ellen Steht Ihm Immer Loyal Zur Seite Und Die Brilliante Tochter Brooke Ist In Daddys Fußstapfen Getreten Und Auf Dem Besten Weg, Eine Steile Karriere In Seiner Firma Zu Machen. Doch Ein Blick Hinter Die Kulissen Zeigt Ein Ganz Anderes...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
FamRZ DatenbankDie Famrz Datenbank Ist Die Authentische Datenbank Zur Famrz, Der Zeitschrift Für Das Gesamte Familienrecht Mit Betreuungsrecht, Erbrecht, Verfahrensrecht, Öffentlichem Recht - Also Das Original Auf Dvd. Ihre Vorteile Auf Einen Blick:nn- Volltext...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung unbedingter börsengehandelter Zins-Derivate und Analyse von Arbitrage-Gewinnmöglichkeiten mit Hilfe von Arbitrage-Signalen, Taschenbuch vonBewertung Unbedingter Börsengehandelter Zins-derivate Und Analyse Von Arbitrage-gewinnmöglichkeiten Mit Hilfe Von Arbitrage-signalen, Taschenbuch Von Uwe A. Giegold, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-53311-6,...132,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Arbitrage-Bot?
Ein Arbitrage-Bot ist ein automatisiertes Handelssystem, das darauf abzielt, von Preisunterschieden auf verschiedenen Handelsplattformen zu profitieren. Der Bot überwacht kontinuierlich die Preise für bestimmte Vermögenswerte und führt automatisch Kauf- und Verkaufsaufträge aus, um Gewinne aus den Preisunterschieden zu erzielen. Durch die Nutzung von Geschwindigkeit und Automatisierung kann ein Arbitrage-Bot potenziell profitabel sein, da er in der Lage ist, Handelsmöglichkeiten schneller zu erkennen und auszunutzen als menschliche Händler. **
-
Was ist Arbitrage und wie wird sie im Handel angewendet?
Arbitrage ist die gleichzeitige Kauf und Verkauf eines Vermögenswerts auf verschiedenen Märkten, um von Preisunterschieden zu profitieren. Im Handel wird Arbitrage genutzt, um risikofreie Gewinne zu erzielen, indem man die Preisdifferenzen zwischen verschiedenen Märkten ausnutzt. Arbitrageure suchen nach ineffizienten Märkten, um schnell und effizient Gewinne zu erzielen. **
-
Was ist Arbitrage und wie funktioniert sie in verschiedenen Finanzmärkten?
Arbitrage ist die Praxis, von Preisunterschieden für das gleiche Gut in verschiedenen Märkten zu profitieren. Es funktioniert, indem Händler das Gut zu einem niedrigeren Preis in einem Markt kaufen und zu einem höheren Preis in einem anderen Markt verkaufen. Arbitrage gleicht die Preise in verschiedenen Märkten aus und trägt zur Effizienz des Finanzsystems bei. **
-
Welche Filteroptionen gibt es, um die Suche nach Informationen in einer Datenbank zu verfeinern?
Die Filteroptionen umfassen beispielsweise die Sortierung nach Datum, Kategorie oder Autor. Zudem können Suchbegriffe eingegeben werden, um gezielt nach bestimmten Informationen zu suchen. Auch die Möglichkeit, nach bestimmten Dateiformaten oder Schlagwörtern zu filtern, kann die Suche verfeinern. **
Ähnliche Suchbegriffe für Arbitrage
-
Various Publishers, Zeitschriften Abo, FamRZ DatenbankDie FamRZ Datenbank bietet ein umfassendes Zeitschriften-Abo, das sich auf das Familienrecht spezialisiert hat. Dieses Produkt liefert den Volltext der letzten 39 Jahrgänge der renommierten Zeitschrift FamRZ, die sich mit Betreuungsrecht, Erbrecht, Verfahrensrecht und öffentlichem Recht auseinandersetzt. Die Datenbank ist auf DVD verfügbar und ermöglicht den Zugriff auf eine authentische Sammlung juristischer Fachinformationen. Dank der eingehenden Verschlagwortung und einer Synonymdatenbank können Nutzer schnell und präzise relevante Informationen finden. Die komfortablen Suchfunktionen erleichtern die Navigation durch die umfangreichen Inhalte, während die Offline-Verfügbarkeit eine unabhängige Nutzung ohne Internetzugang ermöglicht. Die FamRZ Datenbank ist technisch sicher und stets nachhaltig verfügbar, was sie zu einer zuverlässigen Ressource für Fachleute im Familienrecht macht. Dieses Produkt bietet eine einzigartige Kombination aus historischer Tiefe und moderner Suchtechnologie, die den Zugang zu juristischen Informationen effizient und benutzerfreundlich gestaltet.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbitrage Theory in Continuous Time, Fachbücher von Tomas Björk"Arbitrage Theory in Continuous Time" ist ein umfassendes Fachbuch, das sich mit der Preisgestaltung und Absicherung von finanziellen Derivaten befasst. In der vierten Auflage wird die Verbindung zwischen mathematischen Prinzipien und wirtschaftlichen Anwendungen weiter vertieft. Das Buch konzentriert sich auf die probabilistische Theorie der Arbitrage-Preissetzung in kontinuierlicher Zeit und behandelt dabei auch die stochastische optimale Steuerungstheorie sowie die Theorie des optimalen Stoppens. Es richtet sich an Studierende der Wirtschaftswissenschaften und Mathematik auf Graduatenniveau und bietet eine solide mathematische Grundlage, ergänzt durch intuitive wirtschaftliche Argumente. Jedes neue Konzept wird durch ein gelöstes Beispiel veranschaulicht, und die zahlreichen Übungen sowie weiterführenden Leseempfehlungen in jedem Kapitel fördern das Verständnis. Die vierte Auflage enthält neue Kapitel zu unvollständigen Märkten und behandelt Themen wie die Esscher-Transformation und die minimale Martingalmessung. Zudem wird die dynamische Gleichgewichtstheorie ausführlich behandelt, was das Buch zu einer wertvollen Ressource für Studierende und Fachleute macht.75,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Methoden für die Informationsrückgewinnung in der Datenbank-Recherche?
Die wichtigsten Methoden für die Informationsrückgewinnung in der Datenbank-Recherche sind die Verwendung von Suchbegriffen und -phrasen, die Anwendung von Filtern und Sortierfunktionen sowie die Nutzung von Booleschen Operatoren wie AND, OR und NOT. Durch die Kombination dieser Methoden können relevante Informationen effizient aus der Datenbank extrahiert werden. Es ist wichtig, die Suchstrategie kontinuierlich zu überprüfen und anzupassen, um die bestmöglichen Ergebnisse zu erzielen. **
-
Was sind die potenziellen Vorteile und Risiken von Arbitrage im Finanzbereich?
Potenzielle Vorteile von Arbitrage im Finanzbereich sind die Möglichkeit, risikofreie Gewinne zu erzielen, die Effizienz der Märkte zu verbessern und Preisdifferenzen auszunutzen. Potenzielle Risiken sind hohe Transaktionskosten, begrenzte Liquidität und das Risiko von plötzlichen Marktbewegungen, die die Arbitrageposition negativ beeinflussen können. Es ist wichtig, eine gründliche Analyse und Risikomanagementstrategien zu verwenden, um die potenziellen Vorteile von Arbitrage zu maximieren und die Risiken zu minimieren. **
-
Wie kann ich eine HTML-Suche ohne Datenbank implementieren?
Eine Möglichkeit, eine HTML-Suche ohne Datenbank zu implementieren, besteht darin, eine statische Datei oder eine Liste von Dateinamen zu erstellen, die durchsucht werden sollen. Du kannst dann JavaScript verwenden, um die Eingabe des Benutzers mit den Dateinamen abzugleichen und die entsprechenden Ergebnisse anzuzeigen. Eine andere Möglichkeit besteht darin, eine externe API zu nutzen, um die Suchfunktion zu implementieren, indem du die API-Anfragen mit den Suchparametern des Benutzers durchführst und die Ergebnisse auf deiner Webseite anzeigst. **
-
Suche eine webbasierte Lagerverwaltung mit einer einfachen SQL-Datenbank.
Eine mögliche Lösung für eine webbasierte Lagerverwaltung mit einer einfachen SQL-Datenbank ist "phpMyInventory". Es ist eine Open-Source-Software, die auf PHP und MySQL basiert und grundlegende Funktionen wie Bestandsverfolgung, Bestellverwaltung und Berichterstellung bietet. Es kann einfach an individuelle Anforderungen angepasst werden und ist für kleine bis mittlere Unternehmen geeignet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.