Domain modellauto-datenbank.de kaufen?
Wir ziehen mit dem Projekt
modellauto-datenbank.de um.
Sind Sie am Kauf der Domain
modellauto-datenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain modellauto-datenbank.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Baumeister, Inge: Access für Einsteiger - Schritt für Schritt zur DatenbankAccess für Einsteiger - Schritt für Schritt zur Datenbank , Die verständliche Anleitung für die Versionen 2024, 2021 & Microsoft 365 , Servopumpen > Sportfederung , Erscheinungsjahr: 20220316, Produktform: Kartoniert, Autoren: Baumeister, Inge, Seitenzahl/Blattzahl: 450, Keyword: 2010; 2013; 2016; 2019; 2021; 365; Access; Datenbank; MS-Access; Microsoft; Microsoft-Access, Fachschema: Access 2016~Datenbank / Relational~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, Fachkategorie: Relationale Datenbanken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag, Länge: 239, Breite: 188, Höhe: 29, Gewicht: 926, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2026948, Vorgänger EAN: 9783832803896 9783832801748, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Oracle Datenbank 19c, Fachbücher von Thorsten GrebeDiese Einführung in die Oracle Datenbankadministration bietet einen schnellen Einstieg in die Installation, den Betrieb und das Backup einer Oracle 19c Datenbank. Dabei liegt der Fokus auf Datenbanken, die nicht in der Cloud, sondern auf eigenen Servern betrieben werden. Es wird gezeigt, wie eine Einzelinstanz als herkömmliche Non-CDB oder als Multitenant-Containerdatenbank aufgesetzt werden kann und wie beim Aufbau eines Real Application Clusters vorgegangen werden muss. Erläutert werden die Komponenten, aus denen eine Datenbank und ihre Instanz bestehen, die Bedeutung von Speicherbereichen und Schemaobjekten. Die Besonderheiten einer Containerdatenbank gegenüber der älteren Non-CDB Architektur werden beschrieben. Hinweise werden gegeben, welche Initialisierungsparameter besser auf ihren Vorgabewerten belassen und welche unbedingt angepasst werden sollten. Besonderen Raum wurde dem Thema Backup und Recovery eingeräumt. Es wird gezeigt, welche Befehle in einem Sicherungsskript nicht fehlen sollten und wie Schäden an einer Oracle Datenbank erkannt und repariert werden können. Nach der Lektüre sollten sich Leserinnen und Leser nicht mehr orientierungslos gegenüber einer Oracle Datenbank fühlen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **

Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
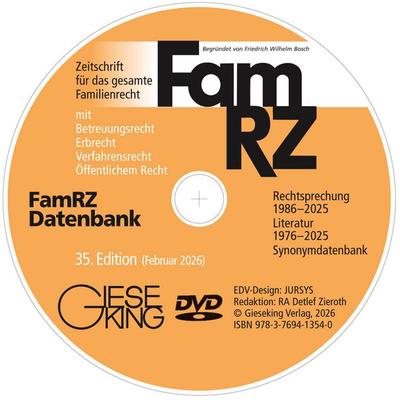
FamRZ DatenbankDie Famrz Datenbank Ist Die Authentische Datenbank Zur Famrz, Der Zeitschrift Für Das Gesamte Familienrecht Mit Betreuungsrecht, Erbrecht, Verfahrensrecht, Öffentlichem Recht - Also Das Original Auf Dvd. Ihre Vorteile Auf Einen Blick:nn- Volltext...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Various Publishers, Zeitschriften Abo, FamRZ DatenbankDie FamRZ Datenbank bietet ein umfassendes Zeitschriften-Abo, das sich auf das Familienrecht spezialisiert hat. Dieses Produkt liefert den Volltext der letzten 39 Jahrgänge der renommierten Zeitschrift FamRZ, die sich mit Betreuungsrecht, Erbrecht, Verfahrensrecht und öffentlichem Recht auseinandersetzt. Die Datenbank ist auf DVD verfügbar und ermöglicht den Zugriff auf eine authentische Sammlung juristischer Fachinformationen. Dank der eingehenden Verschlagwortung und einer Synonymdatenbank können Nutzer schnell und präzise relevante Informationen finden. Die komfortablen Suchfunktionen erleichtern die Navigation durch die umfangreichen Inhalte, während die Offline-Verfügbarkeit eine unabhängige Nutzung ohne Internetzugang ermöglicht. Die FamRZ Datenbank ist technisch sicher und stets nachhaltig verfügbar, was sie zu einer zuverlässigen Ressource für Fachleute im Familienrecht macht. Dieses Produkt bietet eine einzigartige Kombination aus historischer Tiefe und moderner Suchtechnologie, die den Zugang zu juristischen Informationen effizient und benutzerfreundlich gestaltet.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Baumeister, Inge: Access für Einsteiger - Schritt für Schritt zur DatenbankAccess für Einsteiger - Schritt für Schritt zur Datenbank , Die verständliche Anleitung für die Versionen 2024, 2021 & Microsoft 365 , Servopumpen > Sportfederung , Erscheinungsjahr: 20220316, Produktform: Kartoniert, Autoren: Baumeister, Inge, Seitenzahl/Blattzahl: 450, Keyword: 2010; 2013; 2016; 2019; 2021; 365; Access; Datenbank; MS-Access; Microsoft; Microsoft-Access, Fachschema: Access 2016~Datenbank / Relational~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, Fachkategorie: Relationale Datenbanken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag, Länge: 239, Breite: 188, Höhe: 29, Gewicht: 926, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2026948, Vorgänger EAN: 9783832803896 9783832801748, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Oracle Datenbank 19c, Fachbücher von Thorsten GrebeDiese Einführung in die Oracle Datenbankadministration bietet einen schnellen Einstieg in die Installation, den Betrieb und das Backup einer Oracle 19c Datenbank. Dabei liegt der Fokus auf Datenbanken, die nicht in der Cloud, sondern auf eigenen Servern betrieben werden. Es wird gezeigt, wie eine Einzelinstanz als herkömmliche Non-CDB oder als Multitenant-Containerdatenbank aufgesetzt werden kann und wie beim Aufbau eines Real Application Clusters vorgegangen werden muss. Erläutert werden die Komponenten, aus denen eine Datenbank und ihre Instanz bestehen, die Bedeutung von Speicherbereichen und Schemaobjekten. Die Besonderheiten einer Containerdatenbank gegenüber der älteren Non-CDB Architektur werden beschrieben. Hinweise werden gegeben, welche Initialisierungsparameter besser auf ihren Vorgabewerten belassen und welche unbedingt angepasst werden sollten. Besonderen Raum wurde dem Thema Backup und Recovery eingeräumt. Es wird gezeigt, welche Befehle in einem Sicherungsskript nicht fehlen sollten und wie Schäden an einer Oracle Datenbank erkannt und repariert werden können. Nach der Lektüre sollten sich Leserinnen und Leser nicht mehr orientierungslos gegenüber einer Oracle Datenbank fühlen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ECA 403 - Elektronik Software, ECA VRT-DVD 2022 DatenbankDie vrt-dvd ist eine komplette Halbleiter Datenbank für alle Arten von Bauteilen auf DVD in der aktuellen Version 2021. Neben der Suche und Selektion nach Typenbezeichnung, Art, Hersteller, Gehäuseform, SMD Code und Text für alle Bauteile, können Sie bei Transistoren, Dioden, Thyristoren, Triacs, UJT, FET und DIAC auch nach frei wählbaren Parametern selektieren. Die neue aktualisierte Datenbank in der Version beinhaltet die Daten von Integrierten Schaltungen (ICs), Transistoren, Dioden, FETs, Thyristoren, UJTs, Operations Verstärker, Spannungsregler,... mit allen wichtigen Daten, Vergleichstypen, Gehäuseformen, Herstellerinformationen, Anschlussbelegung und soweit vorhanden dem Original Datenblatt im PDF ® Format. Inhalt: über 102.000 Dioden über 83.000 FETs über 139.000 Transistoren über 18.000 Thyristoren über 145.000 Integrierte Schaltungen aufgeteilt in verschiedene Datenblätter. Weitere Informationen und Abbildungen des Bildschirms finden Sie hier: http://www.wiki.eca.de Zusätzlich haben alle registrierten Nutzer der Software für 1 Jahr Zugriff auf die vrt (ICs), tdv(Transistoren, FETs) und ddv (Dioden, Thyristoren, Triac) Datenbanken der Online Datenbank unter www.ecadata.de. Sie können aber auch noch einen Online Zugang für die anderen Online verfügbaren Datenbank CMOS (Digitale CMOS/TTL/ECL ICs), LIN (Lineare Bauteile) oder OPTO (Optische Bauelemente) hinzu bestellen. Sie erhalten dann zusätzlich den Online Zugriff auf die entsprechenende Datenbank für ein Jahr. Systemvoraussetzungen: Min. Pentium III, Windows XP/VISTA/Windows 7/8 und ein DVD-Laufwerk. ISBN-13: 978-3-937469-46-1 Hinweis: Geliefert wird die neuste verfügbare Version!74,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.